上海ATM財務コンサルティング有限公司
 中文
 日本語



ホーム > 最新情報 > ATM通信の一覧 > 非課税取引等の増値税関連事項の明確化に関する公告
 ATM通信

2026年9月30日
【公布単位】財政部 税務総局
【文書番号】財政部 税務総局公告2026年第25号
【公 布 日】2026-08-27
【施 行 日】2026-09-01
【主要内容】
本公告は、ポジティブ・ネガティブリストの形式により、増値税の非課税取引に対応する仕入税額控除の可否に係る判断基準及び新増値税法施行後のその他徴収管理事項についての移行・適用関係を明確にしたものである。
1.非課税取引に係る仕入税額控除の可否に関するポジティブ・ネガティブリスト
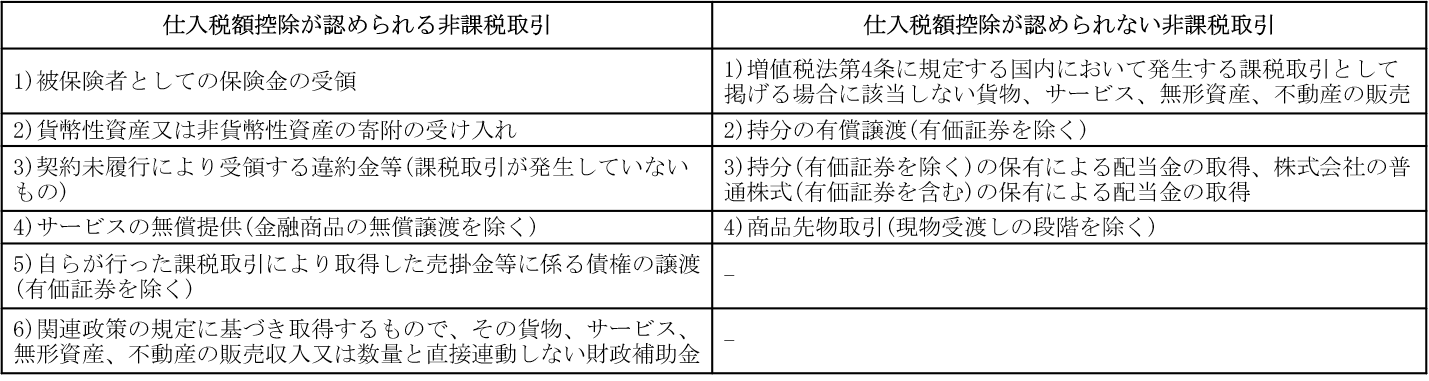
注:
1)上記に列挙される取引事項はすべてを網羅したものではないため、その他の取引事項については個別判断、又は所轄税務局に確認する必要がある。
2)増値税法第4条:
「国内において発生する課税取引とは、以下の場合を指す。
(一)貨物の販売である場合、貨物の船積地又は所在地が国内にあること。
(二)不動産の販売若しくは賃貸、又は天然資源の使用権の譲渡である場合、不動産、天然資源の所在地が国内にあること。
(三)金融商品の販売である場合、金融商品が国内で発行されていること、又は販売者が国内の単位若しくは個人であること。
(四)サービス、無形資産の販売である場合、サービス、無形資産が国内で消費されること、又は販売者が国内の単位若しくは個人であること(本条第2項、第3項に規定する場合を除く)。」
2.増値税優遇措置の放棄に関する規定
一般納税者が増値税優遇措置を放棄することを選択する場合、書面により増値税優遇措置放棄声明を提出し、かつ、優遇措置放棄の開始時期を明記し、主管税務機関に届け出なければならない(放棄した場合、36か月以内は再申請することができない)。
【全文については下記URLをご参照ください】
https://fgk.chinatax.gov.cn/zcfgk/c102416/c5252024/content.html
上海市九江路333号金融広場1007室 TEL:(+86)-21-6360-0099
Copyright © Shanghai Accounting & Tax Management Co., Ltd. All Rights Reserved.

