上海奥特睦财务咨询有限公司
 中文
 日本語



首页 > 最新资讯 > ATM通讯一览 > 关于明确非应税交易等增值税有关事项的公告
 ATM通讯

2026年9月30日
【发文单位】财政部 税务总局
【文 号】财政部 税务总局公告2026年第25号
【发布日期】2026-08-27
【施行日期】2026-09-01
【主要内容】
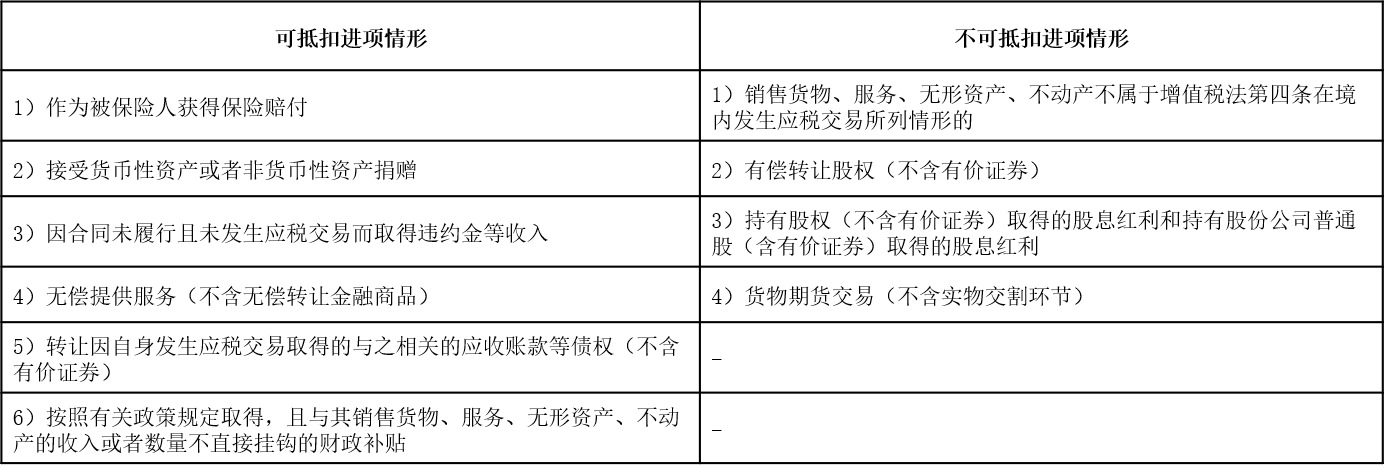
本公告以正负面清单列举的形式明确了增值税非应税交易对应的进项税额能否抵扣的判断标准及新增值税法实施后的其他征管事项的衔接内容。
1.非应税交易进项税额能否抵扣的正负面清单
注:
1)以上交易事项非穷尽列举,其他交易事项需进行具体分析,或向所属税局确认。
2)增值税法第四条:
“在境内发生应税交易,是指下列情形:
(一)销售货物的,货物的起运地或者所在地在境内;
(二)销售或者租赁不动产、转让自然资源使用权的,不动产、自然资源所在地在境内;
(三)销售金融商品的,金融商品在境内发行,或者销售方为境内单位和个人;
(四)除本条第二项、第三项规定外,销售服务、无形资产的,服务、无形资产在境内消费,或者销售方为境内单位和个人。”
2.放弃增值税优惠的规定
一般纳税人选择放弃增值税优惠的,应当以书面形式提交放弃增值税优惠声明,并注明放弃优惠的起始时间,报主管税务机关备案(一经放弃,36个月内不得重新申请)。
3.发生折扣额时的销售额确定
纳税人发生应税交易,将价款和折扣额在同一张发票的“金额”栏上分别注明的,以折扣后的不含税价款为销售额;未在同一张发票的“金额”栏上分别注明的,以不含税价款为销售额,不得扣减折扣额。
【全文参考网址】
上海市九江路333号金融广场1007室 TEL:(+86)-21-6360-0099
Copyright © Shanghai Accounting & Tax Management Co., Ltd. All Rights Reserved.

